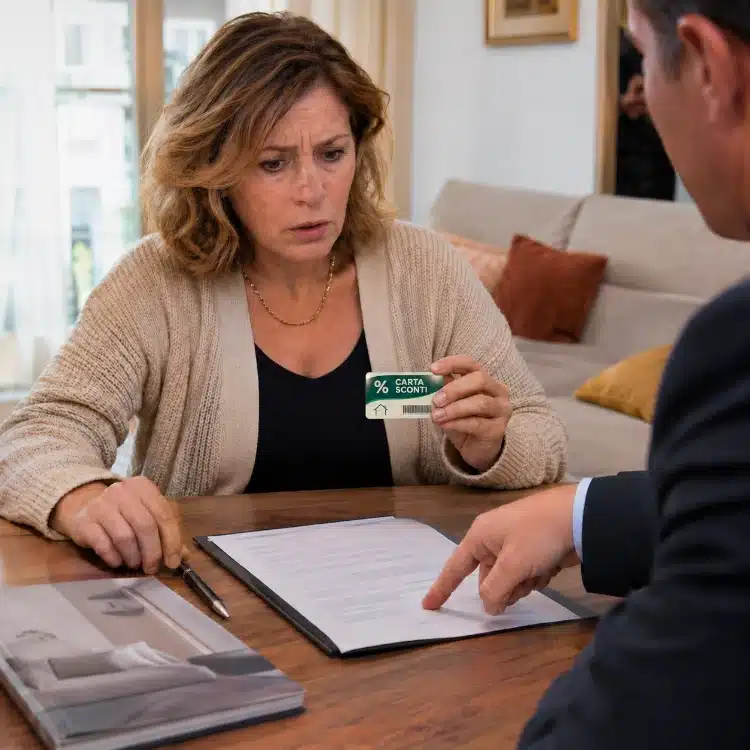
Altro che sconto sul divano: una firma e il conto supera i ventisettemila euro. La vicenda di una donna di Pordenone mostra come una promessa di risparmio possa nascondere una spesa inattesa.
Come funziona la trappola della carta sconti per arredare casa?
Pensava di accettare una carta sconto, invece aveva sottoscritto un impegno di acquisto da 5.490 euro più IVA all’anno, per cinque anni. L’intervento dell’Adoc ha portato alla cancellazione degli accordi, alla restituzione dei 500 euro di caparra e al ritiro della merce consegnata.
Secondo la ricostruzione del Mattino di Padova, un rappresentante di una società padovana aveva proposto alla donna sconti dal 20 al 50% su arredi, elettrodomestici e casalinghi. Quando lei ha contestato il contratto, il venditore le avrebbe offerto una via d’uscita: comprare un prodotto per annullare la carta sconti.
Il meno costoso era un materasso da 2.800 euro. Con il finanziamento, la spesa complessiva sarebbe arrivata a 3.450 euro. Il passaggio merita attenzione: per rinunciare agli acquisti, la soluzione proposta era fare un altro acquisto. Una convenienza piuttosto impegnativa.
Perché una carta sconto può far abbassare la guardia?
Una percentuale di sconto è facile da capire. Le condizioni di un impegno pluriennale richiedono invece tempo, lettura e attenzione. Se la conversazione ruota tutta intorno a quanto si risparmia, la domanda essenziale rischia di restare sullo sfondo: quanto mi sto impegnando a spendere?
Prima ancora di confrontare prezzi e promozioni, conviene distinguere tre cose: una tessera che permette di ottenere condizioni migliori, un ordine di acquisto e un eventuale finanziamento. Possono essere presentati durante lo stesso incontro, ma hanno scopi e conseguenze differenti.
Per chi deve arredare casa, il confronto utile parte quindi dal costo complessivo. Una percentuale di sconto allettante dice poco se non sono chiari il prezzo di partenza, le caratteristiche del prodotto e gli obblighi collegati all’offerta. Anche una rata apparentemente sostenibile va letta insieme al totale da restituire. La promessa di risparmio, da sola, non permette di valutare la qualità di una proposta.
Come evitare che arredare casa diventi una spesa fuori controllo?
Prima di firmare, la domanda più utile è semplice: “Questo documento mi dà la possibilità di comprare oppure mi obbliga a farlo?”. Subito dopo vengono importi, durata, eventuali acquisti minimi e condizioni del finanziamento.
Chiedere una copia da leggere con calma permette di separare la spiegazione del venditore dal contenuto del documento. E se qualcosa non torna, pretendere una risposta scritta è più utile di un’altra rassicurazione a voce.
Il collegamento con il caso del sito di arredamento segnalato per consegne e rimborsi contestati è proprio nella verifica dell’offerta: sullo schermo come davanti a un catalogo, o a una carta sconto, l’aspetto convincente non sostituisce le informazioni necessarie per scegliere.
Nel caso di Pordenone, la società ha attribuito le scorrettezze ai rappresentanti e ha accettato di cancellare gli accordi dopo la prospettazione di una denuncia. I 27.000 euro indicano dunque l’impegno previsto, non la somma persa dalla donna (fortunatamente!).
Resta una domanda da portarsi dietro alla prossima offerta o carta convenienza: se per ottenere uno sconto bisogna prima impegnarsi a spendere per anni, chi sta facendo davvero l’affare?