La manovra 2027 apre alla cedolare secca per i negozi, ma lascia fuori i laboratori artigianali. Confedilizia chiede di correggere l’esclusione: chi potrebbe beneficiare dello sconto fiscale e perché le botteghe rischiano di restare fuori?
Stessa bottega, ma due regole fiscali
Un negozio che vende prodotti artigianali potrebbe beneficiare di un regime fiscale agevolato. Il laboratorio accanto, dove quegli stessi prodotti vengono realizzati, rischia invece di restarne escluso. È uno dei paradossi della cedolare secca sugli affitti per negozi prevista dal disegno di legge di Bilancio 2027.
Una distinzione che non è passata inosservata a Confedilizia. Durante l’audizione parlamentare del 9 novembre 2026, l’associazione ha chiesto di estendere la misura anche ai laboratori per arti e mestieri, almeno quando sono collegati e affittati insieme ai negozi.
Non si tratta, quindi, soltanto di abbassare un’aliquota: la discussione riguarda anche quali immobili possano accedere al beneficio e quali attività rimangano indirettamente penalizzate dalla classificazione catastale.
Cedolare secca 2027: il ritorno della tassa piatta per i negozi
Dopo anni di assenza per i nuovi contratti, la cedolare secca potrebbe tornare ad applicarsi alle locazioni commerciali. L’articolo 5 del disegno di legge di Bilancio 2027 prevede un’imposta sostitutiva del 21% sui canoni dei negozi classificati nella categoria catastale C/1, con superficie non superiore a 200 metri quadrati, escluse le pertinenze.
La manovra interviene anche sul fronte delle locazioni abitative e dei contratti di affitto per la casa, un tema già emerso nelle ipotesi sul Piano Casa 2 e sulle misure per i giovani. Le agevolazioni previste per gli affitti residenziali seguono però regole differenti rispetto a quelle proposte per i negozi.
L’aliquota scenderebbe al 10% per gli immobili situati nei comuni capoluogo di città metropolitana, come Roma, Milano, Napoli, Torino, Firenze e Bologna. Il beneficio riguarderebbe i contratti stipulati nel 2027, non quelli semplicemente rinnovati o prorogati. Sono inoltre previste condizioni specifiche per evitare la chiusura anticipata di vecchi contratti al solo scopo di accedere al nuovo regime.
Perché vendere è agevolato e produrre no?
Questo nodo nella proposta di cedolare secca 2027 per i negozi nasce dalle categorie catastali. Un negozio C/1 rientrerebbe nel perimetro della nuova agevolazione, mentre un laboratorio artigianale classificato C/3 non avrebbe lo stesso accesso come unità autonoma.
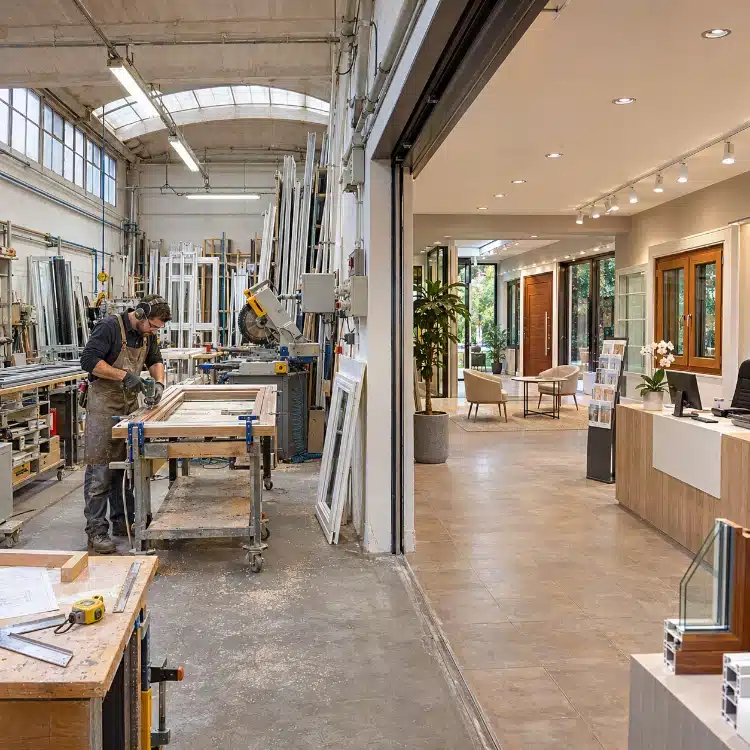
Pensiamo a una ditta di infissi e falegnameria che produce nel proprio laboratorio/capannone e li vende nello showroom accanto. Due spazi complementari, due funzioni della stessa attività economica, ma un trattamento fiscale potenzialmente diverso per i proprietari.
La distinzione non riguarda soltanto le grandi attività produttive: può interessare anche piccole botteghe tradizionali, laboratori di restauro e altre realtà che combinano lavorazione e vendita diretta.
Quanto risparmia il proprietario e cosa cambia per l’artigiano
Per comprendere la portata economica della misura basta considerare un negozio affittato a 1.000 euro al mese, per un canone annuo di 12.000 euro. Con la cedolare secca al 21%, l’imposta annua sarebbe pari a 2.520 euro. Con l’aliquota agevolata del 10%, scenderebbe a 1.200 euro.
Nel regime ordinario, invece, la tassazione dipende dal reddito complessivo del proprietario e dall’aliquota IRPEF applicabile, oltre alle altre imposte dovute. Il risparmio potrebbe essere consistente soprattutto per i locatori soggetti alle aliquote marginali più elevate.
Attenzione, però, a un equivoco: la cedolare secca riduce potenzialmente la tassazione del proprietario, non automaticamente l’affitto pagato dall’artigiano o dal commerciante. Un vantaggio per il locatore potrebbe favorire condizioni contrattuali più sostenibili, ma il testo della misura non garantisce di per sé un canone più basso all’inquilino.
La partita sulla cedolare secca 2027 è ancora aperta
Per chi possiede negozi e laboratori, la classificazione catastale dell’immobile diventa quindi un elemento da seguire con attenzione. La differenza tra C/1 e C/3 può incidere sull’accesso al regime fiscale, mentre le dimensioni del locale e la tipologia del contratto di affitto rappresentano ulteriori condizioni da verificare. E anche un eventuale cambio di destinazione d’uso richiede valutazioni urbanistiche e catastali specifiche e non può essere considerato una scorciatoia per ottenere l’agevolazione.
La richiesta di Confedilizia apre una questione più ampia: ha senso agevolare fiscalmente lo spazio in cui un prodotto viene venduto e lasciare fuori quello in cui viene realizzato?
La risposta dipenderà dalle eventuali modifiche approvate in Parlamento. Nel frattempo, la cedolare secca 2027 resta una possibilità concreta per il mercato degli affitti commerciali e un esempio di quanto una categoria catastale possa incidere sulle prospettive economiche di un immobile.