Il piano Sánchez per risolvere la crisi abitativa, e che si sta rivelando di fatto un piano antisfratto, potrebbe rivelarsi la classica cura peggiore del male.
Un piano che esce dalla porta e rientra dalla finestra
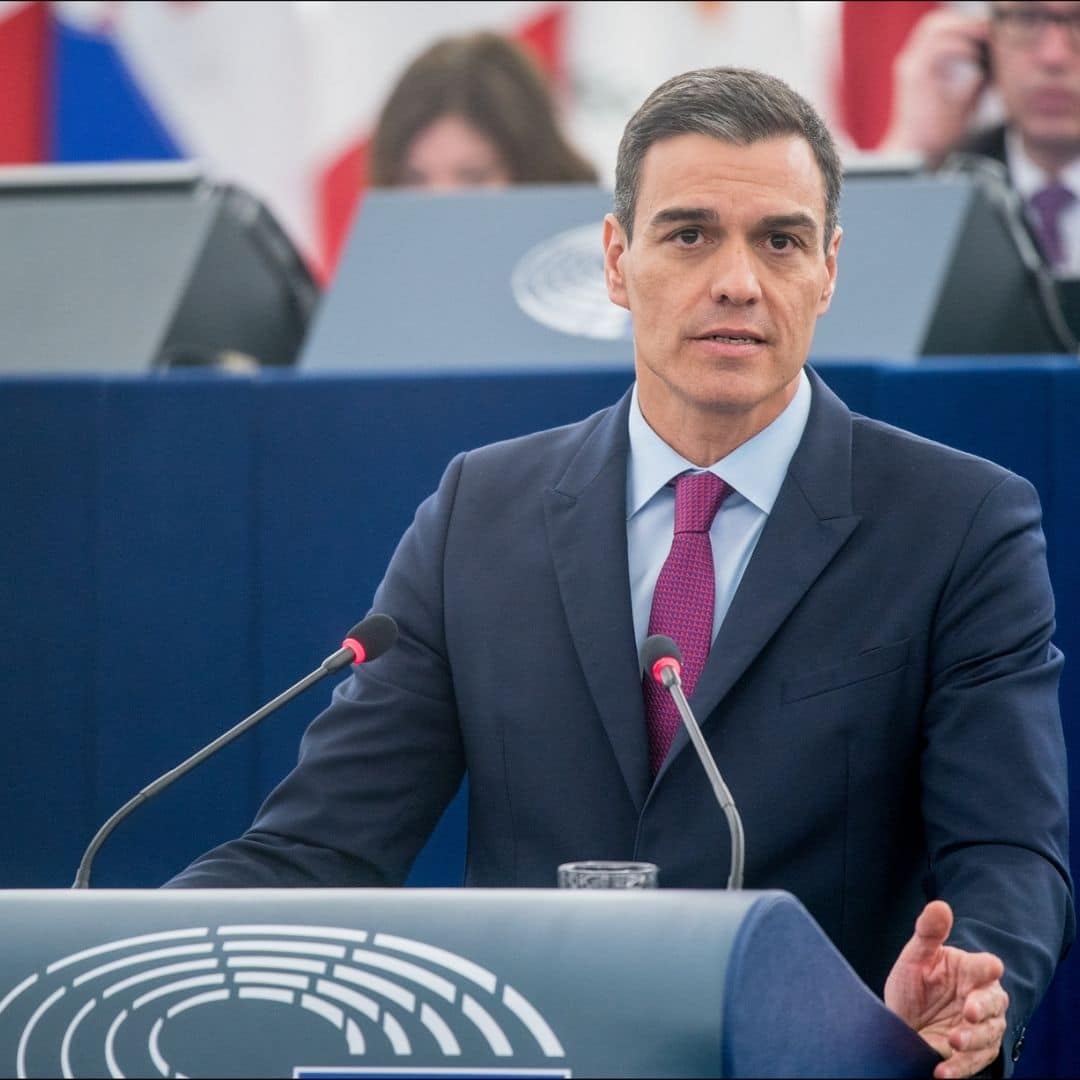
La crisi abitativa in Spagna morde come non mai. Il Governo Sánchez si è mosso, ha sfoderato l’artiglieria pesante e ha messo in campo misure drastiche. Talmente drastiche da essere bocciate dal parlamento, con 178 voti contrari. Una sconfitta politica in piena regola, che spinto Sánchez a convocare le elezioni anticipate.
Chi ha ragione? È sempre difficile dirlo. Ciò che emerge, a parere dello scrivente, è un impianto normativo in chiaroscuro. Alcune misure appaiono ottime, alcune addirittura controproducenti.
Pensate per favorire i più deboli, rischiano di condannarli a una crisi abitativa ancora più forte. Non è un dettaglio di poco conto, e soprattutto non è acqua passata.
Nel frattempo, però, il piano non è affatto scomparso. Il Governo ha approvato il 6 ottobre due nuovi reali decreti-legge che recuperano e rimodulano buona parte delle misure precedentemente bocciate. Senza considerare il fatto che, nel caso Sanchez vincesse le elezioni avesse una maggioranza più solida, potrebbe far approvare il piano per intero.
Le misure “buone”
La parte migliore del pacchetto Sánchez è quella che coincide con gli interventi dello Stato. Non li elencheremo tutti, e non entreremo nel dettaglio. Ci limitiamo a menzionare il sostegno al credito, con tanto di garanzie pubbliche, per l’acquisto della prima casa. Idem per l’implementazione dell’edilizia popolare e il contrasto alla speculazione immobiliare.
Il riferimento, in quest’ultimo caso, è alle operazioni di alcuni fondi, grandi proprietari e soggetti specializzati nell’acquisto di immobili o crediti deteriorati fortemente svalutati. Fino al 2030, la nuova normativa limita per questi soggetti l’acquisto di abitazioni a un prezzo inferiore al 70% del valore di mercato, salvo specifiche eccezioni.
Tutto molto bello. I problemi giungono quando il pacchetto entra a gamba tesa sull’iniziativa privata, quando non si limita a trovare soluzioni ma dice chiaramente cosa fare e cosa non fare.
Le misure “cattive”
Sia chiaro, il sostegno alle persone oggetto di sfratto è sacrosanto. Tuttavia, il problema nasce quando la tutela dell’inquilino aumenta in maniera consistente vincoli e incertezza per chi concede una casa in locazione.
Il pacchetto Sánchez prevede fino al 2030 la sospensione di determinati sfratti ai danni di persone vulnerabili prive di un’alternativa abitativa, soprattutto quando dall’altra parte vi sono grandi proprietari o determinati operatori immobiliari.
Per gli altri proprietari il meccanismo è più articolato: l’amministrazione ha due mesi per offrire un’alternativa abitativa oppure pagare al proprietario i canoni arretrati, le somme maturate e le spese processuali.
Se non lo fa, subentra nella posizione debitoria dell’inquilino e lo sfratto non viene eseguito finché permangono le condizioni previste dalla legge. Inoltre, quando il proprietario è una persona fisica titolare di non più di due abitazioni, la vulnerabilità dell’inquilino non può prevalere sulla sua.
Dunque, sarebbe scorretto affermare che il costo della protezione venga scaricato interamente sui piccoli proprietari. Ma ciò non significa che per loro non aumentino considerevolmente vincoli e rischi percepiti.
Il punto forse più controverso riguarda infatti la durata dei contratti. Trascorsi almeno cinque anni, o sette se il proprietario è una persona giuridica, il contratto si rinnova per ulteriori periodi della stessa durata se nessuna delle parti comunica la volontà di interromperlo.
Il proprietario deve comunicarlo almeno sei mesi prima e, salvo alcune eccezioni, deve corrispondere all’inquilino un’indennità pari almeno a dodici mensilità, che può aumentare in relazione agli anni trascorsi nell’abitazione.
Insomma, aumentano gli strumenti a disposizione degli inquilini e aumentano contemporaneamente gli obblighi per i proprietari. Un dettaglio importante, soprattutto se si pensa che i proprietari di casa, in Spagna come in Italia, non sono necessariamente grandi investitori, ma possono essere a loro volta persone comuni e con problemi economici.
Ma la misura potrebbe non essere solo discutibile sul piano dell’equilibrio tra proprietario e inquilino. Potrebbe produrre anche conseguenze opposte a quelle desiderate.
Pensiamoci un attimo: di fronte a contratti più difficili e costosi da interrompere e a maggiori garanzie riconosciute agli inquilini vulnerabili, quale proprietario sarebbe maggiormente disposto ad affittare proprio a una persona che presenta un rischio economico più elevato?
Il pericolo è che una parte dei proprietari diventi più selettiva, privilegiando gli inquilini economicamente più solidi o, nel peggiore dei casi, rinunciando del tutto alla locazione.
Si produrrebbe dunque l’effetto opposto a quello desiderato: una intensificazione della crisi abitativa proprio per alcune delle persone che la normativa vorrebbe maggiormente proteggere.