I finanziamenti per le case efficienti si diffondono tra gli istituti bancari e di credito, ma capire quanto convengano resta complicato. Banca d’Italia propone criteri comuni mentre un’inchiesta solleva dubbi sulla trasparenza delle offerte.
Mutui green: la promessa è allettante e lo sconto?
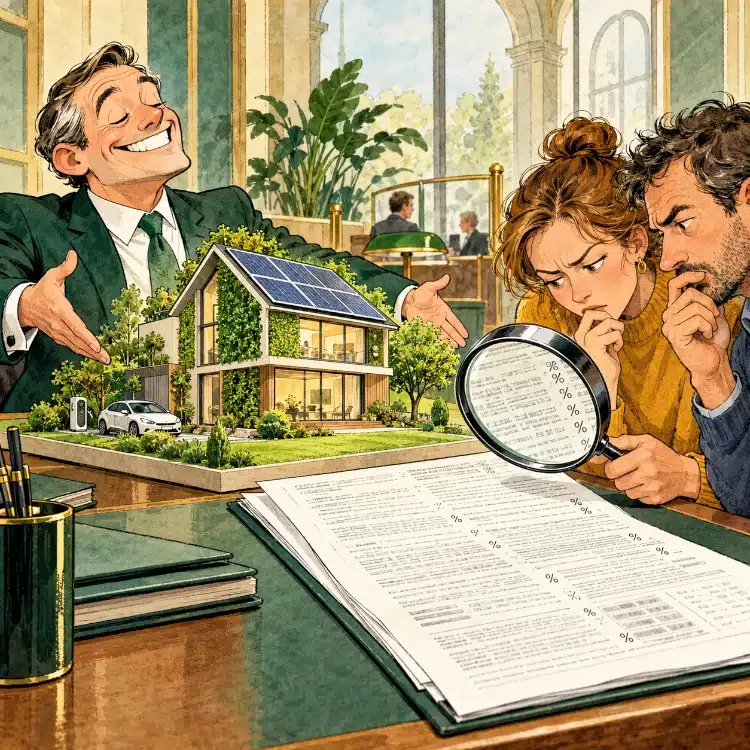
Comprare una casa efficiente dal punto di vista energetico dovrebbe offrire un doppio vantaggio: bollette più leggere e un mutuo potenzialmente meno costoso. Almeno sulla carta, perché quando si passa dalle offerte pubblicitarie ai preventivi bancari, la convenienza non è sempre facile da decifrare.
I cosiddetti mutui green sono ormai presenti nei cataloghi di numerosi istituti di credito. Possono prevedere tassi agevolati o riduzioni delle spese accessorie per acquistare immobili efficienti oppure finanziare interventi di riqualificazione edilizia.
Eppure, proprio mentre questi prodotti guadagnano terreno, emerge un dubbio: che cosa si intende davvero per mutuo green e quanto risparmia chi lo sottoscrive?
Altroconsumo sui prestiti green: nome verde e info grigie
A sollevare dubbi è un’inchiesta di Altroconsumo, pubblicata ad agosto 2026 e condotta attraverso 70 rilevazioni presso 14 istituti bancari.
Il risultato più curioso? Tutte le banche interpellate proponevano un mutuo green, ma in 59 rilevazioni su 70 non è stato spiegato alcun criterio energetico oggettivo per giustificare quella definizione.
Non solo. In 63 casi non è stato consegnato il documento informativo generale standardizzato necessario per comprendere le caratteristiche dell’offerta. E soltanto in tre rilevazioni è stata quantificata la riduzione sul tasso nominale, compresa tra 0,20 e 0,45 punti percentuali.
Il problema non è dimostrare che gli sconti siano inesistenti: l’indagine non sostiene questo. È capire quanto valgano rispetto a un mutuo tradizionale, considerando anche le spese accessorie.
Un campione circoscritto, dunque, non una fotografia di tutte le banche italiane. Ma abbastanza per porre una domanda scomoda: se il cliente fatica a confrontare i numeri, come può scegliere consapevolmente?
Bankitalia interviene sulla definizione comune di mutuo green
Qui entra in scena una novità. A ottobre 2026, nella Nota di Stabilità finanziaria e vigilanza n. 52, quattro ricercatori di Banca d’Italia hanno proposto un percorso per uniformare la definizione europea dei prestiti verdi.
Il nodo è tecnico, ma le conseguenze sono pratiche: oggi non esiste una definizione operativa di mutuo green utilizzata uniformemente dagli intermediari europei.
La Tassonomia UE offre un riferimento, ma applicarne tutti i requisiti può risultare complesso per gli istituti di credito. Da qui la proliferazione di criteri interni differenti. La proposta non cancella la Tassonomia: le affiancherebbe un percorso semplificato, basato sulle prestazioni energetiche documentabili degli edifici.
Casa in classe A, B, o ristrutturata: ecco i criteri proposti
Per l’acquisto di immobili, il percorso semplificato considererebbe la classe energetica A o B, oppure l’appartenenza al 15% degli edifici più efficienti per fabbisogno di energia primaria, su scala nazionale o regionale.
Per le nuove costruzioni varrebbero le prime due classi energetiche oppure consumi di energia primaria almeno del 10% inferiori alla soglia prevista per gli edifici a energia quasi zero.
La novità più interessante riguarda le ristrutturazioni: basterebbe ottenere almeno un salto di classe energetica APE oppure ridurre del 30% il fabbisogno di energia primaria, con risultati verificabili al termine dei lavori.
È una prospettiva che interessa anche chi valuta interventi su isolamento, serramenti e impianti, come quelli descritti nella guida del blog Edilnet su come ristrutturare casa per il risparmio energetico. Naturalmente, il tipo di intervento non garantisce da solo il risultato energetico richiesto.
Ma criteri green più chiari non significano automaticamente mutui più economici. Uno studio Bankitalia sul periodo 2022-2024 ha rilevato tassi medi inferiori di 18 punti base per i mutui verdi, a parità di altre condizioni. È un dato di mercato, non uno sconto garantito sul prossimo preventivo.
La vera prova, per chi compra o ristruttura, resta confrontare TAEG, costi complessivi e requisiti energetici. Perché chiamare verde un mutuo è facile: dimostrare quanto conviene dovrebbe esserlo altrettanto.